Как выжить в бизнесе: макроэкономическая ситуация, банки и налоги
В теме рассматриваются ключевые факторы экономической стабильности и риски ведения бизнеса в кризисный период. Участники анализируют дефицит бюджета, перекосы кредитной политики, фондовый рынок, недвижимость и перспективы налоговой нагрузки на предпринимателей.
Макроэкономическая обстановка и структура внешней торговли
С 2012 года федеральный бюджет сталкивается с нарастающим дефицитом: в 2015 году показатель составил 2 трлн рублей, а в 2016 году приблизился к 3 трлн
. На фоне этого происходит перераспределение бюджетных статей: снижаются расходы на медицину, образование и культуру, тогда как финансирование обороны и силовых ведомств выросло с 10 до 20% (плюс около 5% засекреченных статей).
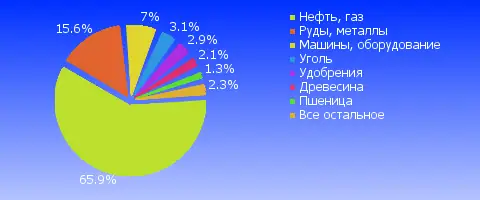
По итогам внешней торговли за первое полугодие 2016 года экспорт просел на 40% (130 млрд долларов против 180 млрд в 2015 году), импорт сократился на 10% (до 80 млрд долларов). Около 90% структуры экспорта занимает сырьевой сектор, тогда как поставки зерна и вооружения формируют лишь незначительную долю валютных поступлений. Сдерживающее влияние на нефтяные котировки оказывает рост сланцевой добычи в США: при достижении отметки $50 за баррель активизация буровых установок быстро сбивает цены.
Ситуация в банковском секторе и кредитование
Кредитный сектор демонстрирует существенный перекос между ставками внутри страны и за ее пределами. Например, кредитование дочерними структурами российских банков в европейских филиалах (Чехия) выдается под 2% за счет низкой ставки рефинансирования европейского регулятора (0,25%), в то время как на внутреннем рынке РФ базовые ставки регулятора и риски девальвации рубля удерживают стоимость коммерческих и потребительских займов на уровне от 10,5–16,5% до 22–24%, а по кредитным картам — вплоть до 40–70%.
Высокая стоимость кредитования приводит к спаду спроса на потребительские и предпринимательские займы (падение числа выданных кредитов на 11% в отдельные месяцы при росте общего объема новых займов на 20% за 7 месяцев 2016 года). Просроченная задолженность находится на пике (индекс FICO — 16%). Одновременно предприниматели сталкиваются со сложностями андеррайтинга: наличие спецтехники старше 15 лет или небольшой официальный оклад препятствуют получению средних сумм (от 200 тыс. до 1 млн рублей), требуемых для развития дела.
Безопасность сбережений: санация и ликвидация банков
На фоне массовых отзывов лицензий и закрытия финансовых организаций (например, проблемы «Росинтербанка») владельцам сбережений и счетов необходимо знать базовые юридические правила:
- Санация — процедура финансового оздоровления, позволяющая банку избежать банкротства под управлением сторонней организации или Агентства по страхованию вкладов (АСВ). Средства клиентов при этом сохраняются.
- Страхование вкладов — при отзыве лицензии физлицам выплачивается 100% средств, но не более 1,4 млн рублей (за вычетом задолженности перед данным банком). Выплаты стартуют через 14 дней.
- Нестрахуемые средства — государственная страховка не распространяется на средства юрлиц, вклады на предъявителя, филиалы банков за рубежом, деньги в доверительном управлении, обезличенные металлические счета (ОМС) и электронные кошельки.
В условиях падения доходности по депозитам состоятельные клиенты перенаправляют капитал в управляющие компании.
Инвестиции: фондовый рынок и недвижимость
Из-за снижения ставок по вкладам и сжатия Резервного фонда свободная ликвидность направляется в акции топ-эшелона («голубые фишки», такие как Сбербанк, достигший отметки 142,9 рубля, и Лукойл), в то время как бумаги второго и третьего эшелонов остаются без движения. Альтернативой выступают длинные выпуски ОФЗ с погашением до 2028 года.
На рынке недвижимости в регионах отмечается феномен, когда новостройки становятся дороже вторичного жилья. Вторичные продажи замедляются, но растет активность сегмента аренды жилья. По классической оценке окупаемости недвижимости соотношение стоимости объекта к аренде должно составлять около 100–120 месячных арендных плат.
Налоговые изменения и риски для предпринимателей
В правительственных кругах рассматриваются различные сценарии корректировки налоговой базы: потенциальное повышение НДФЛ, рост НДС при одновременной попытке снизить прямые страховые взносы. Предприниматели отмечают, что увеличение прямого фискального давления на бизнес в кризис провоцирует уход зарплат в тень и сокращение реальной налогооблагаемой базы.
Кроме того, внедряется расчет налога на имущество по кадастровой стоимости (базовая ставка 0,1% при оценке до 300 млн руб.), которая зачастую превышает рыночную цену. При расчете вычитаются необлагаемые метры:
- Квартира — 20 кв. м площади;
- Комната — 10 кв. м площади;
- Жилой дом — 50 кв. м площади;
- Единый недвижимый комплекс с жилым помещением — 1 миллион рублей.