Мировые финансовые проблемы: масштабы долгов, риски рынков и выживание при экономическом кризисе
Обсуждение посвящено анализу надвигающегося глобального финансового кризиса, устойчивости мировых валютных систем и динамике государственных долгов. Участники разбирают факторы гипотетического «идеального шторма» в экономике, поведение сырьевых рынков, а также сценарии выживания населения при падении уровня жизни и…
Триггеры глобального кризиса и политика центробанков
В качестве предпосылок масштабного экономического катаклизма рассматривается сочетание ряда системных факторов: замедление темпов роста китайской экономики, долговой кризис в Европе, многолетняя стагнация в Японии и бюджетные проблемы в США. Аналитиками вероятность совпадения этих факторов в один «идеальный шторм» оценивалась примерно в 30%.
В попытках отсрочить коллапс ведущие мировые регуляторы (ФРС США, ЕЦБ, Банк Англии, Банк Японии и Банк Швейцарии) прибегают к скоординированным долларовым интервенциям и программам количественного смягчения (QE). Центробанки запускают предоставление неограниченной долларовой ликвидности, позволяя финансовым институтам конвертировать проблемные активы в наличные средства. Основная часть денежной эмиссии направляется в ценные бумаги, что временно сдерживает гиперинфляцию на потребительском рынке, однако провоцирует накопление скрытых рисков.
Долговая нагрузка государств, бегство из облигаций и золотой вопрос
Масштабы государственного долга США несут в себе фундаментальные угрозы для стабильности мировой торговли. В упрощенном сопоставлении с семейным бюджетом (при вычете восьми нулей) налоговые доходы в размере $2,17 трлн против расходов федерального бюджета в $3,82 трлн означают, что при годовом доходе семьи в 21 700 условных единиц ее траты достигают 38 200, текущий дефицит покрывается займом на 16 500, а общий долг составляет 142 710 при сокращении трат всего на 385 единиц. В экспертной среде также звучат оценки совокупных долговых обязательств США, достигающих $211 трлн.
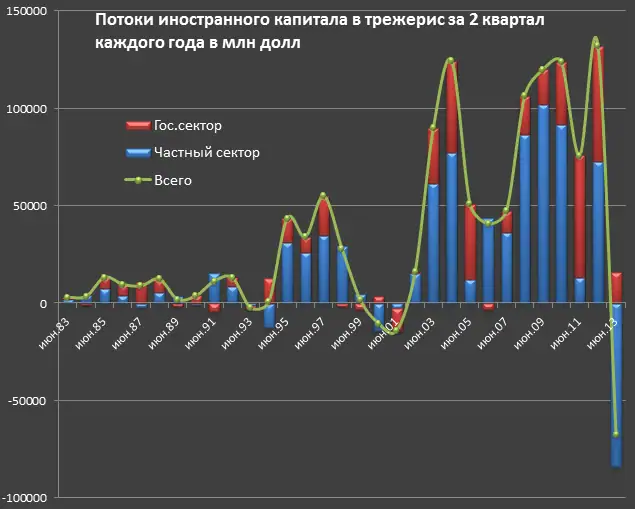
На фоне растущей нестабильности фиксируется масштабный выход иностранных инвесторов из американских государственных казначейских облигаций. Дополнительное напряжение создают требования европейских стран (в частности, Германии и Швейцарии) о проверке и возврате своего физического золота, находящегося на хранении в Федеральной резервной системе США, из-за опасений использования чужих запасов для интервенций.
Что касается внешнего долга РФ, то государство последовательно закрывало обязательства СССР (включая выплаты Словакии на $1,7 млрд и Сербии на $288,8 млн поставками продукции и деньгами, при общем государственном внешнем долге около $46,4 млрд). В то же время совокупный внешний долг страны в 2013 году возрастал до $684 млрд за счет заимствований корпоративного и банковского секторов.
Сырьевые рынки, металлургия и энергетический баланс
Колебания мировой конъюнктуры отражаются на ресурсоемких секторах. Падение мировых цен на сырье и снижение спроса со стороны Китая приводят к кризису в металлургии: так, компания «Русал» заявляла о вынужденном перепрофилировании и временной консервации мощностей на ряде алюминиевых заводов для защиты рентабельности сибирских предприятий.
В энергетическом секторе стратегическим преимуществом обладают не «бумажные» активы, а реальная генерация с высоким коэффициентом EROEI (около 80% у гидроэнергетики). Частный сектор через «ЕвроСибЭнерго» контролирует 18 электростанций общей мощностью свыше 19,4 ГВт (более 9% всей установленной мощности станций РФ), включая крупные сибирские гидроузлы: Красноярскую (6 ГВт), Братскую (4,5 ГВт), Усть-Илимскую (3,84 ГВт) и Иркутскую ГЭС (662 МВт).
В сфере ядерной энергетики долгосрочная безопасность опирается на технологии реакторов на быстрых нейтронах (проекты СВБР со свинцово-висмутовым теплоносителем) и накопленные государственные запасы сырья: в частности, в специальных хранилищах хранится порядка 83 тысяч тонн тория, складируемого с 1946 года.
Механика падения рынков и социальные последствия
Биржевой крах редко происходит мгновенно: обвалы на 15–20% («черные понедельники») сменяются временными отскоками на медвежьем рынке. Процесс осыпания котировок в несколько раз может растягиваться на полгода, а снижение волатильности и переход к новому циклу роста занимают годы.
До рядового населения последствия финансовых шоков доходят с задержкой в 6–9 месяцев (2–3 квартала), проявляясь в:
- банкротстве коммерческих банков и заморозке счетов;
- массовых сокращениях персонала и задержках заработных плат;
- падении реальных доходов среднего класса при сохранении базового денежного обмена;
- росте безработицы и сопутствующем ухудшении криминогенной обстановки (по образцу 1990-х годов).
Автономия против инфраструктурной зависимости
При рассмотрении практической устойчивости к кризису сталкиваются две позиции. С одной стороны, преимущество получают те, кто минимизирует зависимость от розничной торговли за счет запасов продовольствия и собственного подсобного хозяйства в деревне. Запас топлива (бензина и солярки) даже на пару лет вперед позволяет переждать начальный этап потрясений.
С другой стороны, абсолютная автономия невозможна из-за технологической связности экономики. Сельское хозяйство напрямую зависит от города и промышленного производства:
- запас расходных материалов и ручного инструмента ограничен во времени;
- поломка сложной техники требует заводских запчастей (шестерни, вторичные валы, электромоторы), которые невозможно изготовить вручную кустарным способом;
- сохраняется критическая зависимость от доступности медикаментов и топлива;
- уединенные запасы неизбежно требуют ресурсоемкой круглосуточной обороны от мародеров.